Les cryptomonnaies stables sont souvent présentées comme l’avenir de la monnaie. Avec plus de 300 milliards de dollars en circulation à l’heure actuelle et des projections situées entre 2 000 et 4 000 milliards de dollars d’ici 2030, elles suscitent un intérêt croissant auprès des banques, des organismes de réglementation et des investisseurs.
Alors que la demande augmente, les investissements dans les cryptomonnaies stables s’accélèrent et plusieurs nouveautés apparaissent sur le marché. Selon un sondage d’American Banker, 47 % des banques signalent un intérêt de leurs clients pour des renseignements généraux sur les cryptoactifs, 35 % pour les paiements en cryptomonnaies et 27 % pour la conservation institutionnelle 1. Cependant, malgré la croissance rapide de l’offre et du volume des transactions, les données publiques et vérifiables demeurent limitées quant à une adoption importante des cryptomonnaies stables dans les paiements courants, au-delà des marchés des cryptoactifs.
En 2025, les réseaux de cryptomonnaies stables ont traité un volume total d’environ 35 000 milliards de dollars en transactions sur chaîne. Toutefois, la grande majorité de cette activité correspond à des opérations de négociation, de gestion des liquidités et de transferts internes aux marchés des cryptoactifs, plutôt qu’à des paiements. Une fois ces flux exclus, les paiements dans l’économie réelle sont estimés à environ 390 milliards de dollars, soit près de 0,02 % de l’activité mondiale de paiement 2.
Même à l’intérieur de ces 390 milliards de dollars, l’utilisation se concentre dans certains segments. Les paiements interentreprises représentent environ 226 milliards de dollars (près de 60 %), le reste étant réparti entre les transferts de fonds, les dépenses associées aux cartes et des cas d’utilisation spécialisés chez les consommateurs. Même dans les paiements interentreprises et les transferts de fonds, les cryptomonnaies stables restent une goutte d’eau dans l’océan. Autrement dit, leur utilisation progresse, mais surtout dans les milieux institutionnels et les marchés propres aux cryptoactifs, et non dans les paiements de détail quotidiens.
Cela ne diminue en rien l’importance des cryptomonnaies stables en tant qu’instruments financiers émergents. Cela montre plutôt que leur utilité actuelle se concentre dans des contextes particuliers, très différents des systèmes de paiement courants. La majeure partie des volumes observables continue de transiter par des plateformes d’échange centralisées, où les cryptomonnaies stables servent principalement à gérer les liquidités des marchés des cryptoactifs. Elles agissent en quelque sorte comme des réserves temporaires en dollars numériques entre les transactions, plutôt que comme un moyen d’échange. Par exemple, une personne peut vendre ses bitcoins, les convertir en Tether (USDT) ou en USD Coin (USDC), puis conserver cette valeur jusqu’à ce qu’elle décide d’investir dans un autre cryptoactif.
Parallèlement, le cadre réglementaire commence à se préciser. Les États-Unis ont adopté la loi GENIUS en juillet 2025. Au Canada, le gouvernement a présenté un projet de loi et travaille à un cadre applicable aux cryptomonnaies stables, dont l’entrée en vigueur est attendue en 2027.
À mesure que les cadres réglementaires arrivent à maturité, les émetteurs de cryptomonnaies stables doivent de plus en plus détenir des réserves liquides de haute qualité, maintenir des réserves de capital et garantir un rachat fiable, même en période de tensions financières. Ce mouvement est notable puisqu’il rapproche les cryptomonnaies stables des structures de bilan des banques. La différence entre les cryptomonnaies stables et les dépôts jetonisés dépend ainsi de moins en moins de la technologie et davantage de la structure juridique et de la confiance.
Cela soulève une question fondamentale :
Les cryptomonnaies stables constituent-elles une nouvelle forme de monnaie ou simplement une représentation jetonisée d’une valeur déjà détenue ailleurs?
Haut de page
Les cryptomonnaies stables : une réserve de valeur ou un réseau de paiement?
Dans leur forme actuelle, les cryptomonnaies stables ne sont pas largement acceptées comme moyen de paiement par les commerçants et les entreprises. Elles servent donc surtout d’instrument de valeur stockée pour effectuer des transferts ou conserver des fonds à court terme, plutôt que de véritable moyen de paiement. Pour jouer pleinement ce rôle, elles doivent disposer de mécanismes d’entrée et de sortie plus intuitifs et sans friction : il doit être facile et peu coûteux de les acheter, de les utiliser et de les revendre. Sans cela, les gains d’efficacité et les avantages attendus disparaissent.
Plus fondamentalement, les cryptomonnaies stables nécessitent une forme de rachat et de règlement en monnaie fiduciaire pour mener à terme toute transaction dans l’économie réelle. Elles présentent aussi un profil de risque particulier : elles peuvent entraîner des risques de contrepartie et de liquidité (solvabilité de l’émetteur, garanties de réserve, capacité de rachat), qui diffèrent considérablement de ceux associés aux dépôts bancaires.
Les cryptomonnaies stables s’inscrivent dans l’évolution logique des innovations en matière de gestion de trésorerie et de liquidité, davantage que dans l’émergence d’un tout nouveau paradigme de règlement. Ce qui suscite le scepticisme, c’est plutôt l’idée selon laquelle elles remplaceraient bientôt la monnaie, les paiements de détail ou les réseaux de paiement existants. La réalité est plus nuancée.
Cas d’utilisation des cryptomonnaies stables
À l’heure actuelle, les cryptomonnaies stables présentent un nombre limité de cas d’utilisation immédiatement viables. Ces cas sont réels, utiles et commercialement importants, mais ils sont avant tout institutionnels, en circuit fermé et axés sur la trésorerie. En pratique, leur utilisation ressemble davantage à celle des instruments de trésorerie et, à bien des égards, des dépôts jetonisés destinés au mouvement des liquidités, plutôt qu’aux paiements des utilisateurs finaux.
Plusieurs de ces usages ne sont pas exclusifs aux cryptomonnaies stables. Ils témoignent d’un besoin plus large de déplacer des liquidités en temps réel, au-delà des frontières et à toute heure. Cette même demande stimule le développement de solutions de dépôts jetonisés au sein du système bancaire.
Plateformes d’échange et marchés d’actifs numériques Utilisées comme principal instrument de transfert de valeur pour acheter, vendre et échanger des cryptoactifs ou des actifs jetonisés, sans recourir au financement en monnaie fiduciaire ni aux réseaux de paiement bancaires.
Mouvements internes de trésorerie entre unités d’affaires ou plateformes mondiales Permettent aux entreprises présentes dans plusieurs pays de repositionner rapidement leurs fonds sans attendre les heures limites des systèmes bancaires.
Transferts en dehors des heures d’ouverture et entre fuseaux horaires Permettent de transférer de la valeur le soir, la fin de semaine ou entre différents fuseaux horaires, lorsque les systèmes de paiement traditionnels ne sont pas disponibles.
Versements programmables Utilisées lorsque des fonds doivent être distribués automatiquement selon des règles prédéfinies ou des événements déclencheurs externes. Bien que souvent associée aux cryptomonnaies stables, cette fonctionnalité s’inscrit dans une tendance plus vaste d’orchestration et de programmabilité des paiements; elle n’est pas propre à la monnaie jetonisée.
Transferts transfrontaliers plus rapides entre fournisseurs de services de paiement Permettent aux fournisseurs de paiement et aux entreprises de technologies financières de déplacer de la valeur entre pays avec plus de rapidité et de contrôle que dans les systèmes traditionnels de correspondants bancaires, notamment pour gérer les contraintes liées aux horaires, au financement et à la liquidité.
Ces utilisations sont surtout opérationnelles et liées à la gestion des liquidités ou de la trésorerie, plutôt qu’aux paiements des consommateurs.
Haut de page
Les cryptomonnaies stables et les dépôts jetonisés : une distinction essentielle
Une distinction fondamentale, souvent brouillée dans le débat public, est celle qui existe entre :
- Un jeton représentant un dépôt bancaire;
- Un titre ou instrument adossé à des actifs, émis à l’extérieur du cadre des dépôts bancaires.
Un dépôt jetonisé est un jeton numérique représentant des fonds déjà présents dans un compte bancaire. Il s’agit simplement de la représentation numérique d’une créance sur le bilan d’une banque réglementée, autrement dit, d’un droit sur un dépôt. Les droits juridiques, l’exposition au risque de crédit et le traitement réglementaire restent rattachés au dépôt sous-jacent. Le jeton offre une nouvelle façon de déplacer la valeur; il ne crée pas une nouvelle catégorie d’actifs. Ainsi, les dépôts jetonisés correspondent à de la monnaie bancaire nativement numérique, tandis que les cryptomonnaies stables représentent des créances numériques sur des actifs de réserve. Du point de vue des risques, cette différence est majeure par rapport à une cryptomonnaie stable adossée à des actifs, qui dépend de ses réserves, de dépositaires, de mécanismes de rachat et de la solvabilité de son émetteur.
Cette différence est importante, puisque les jetons de dépôt bénéficient du cadre de confiance du système bancaire : réglementation prudentielle, exigences de fonds propres, couverture de liquidité, supervision et régimes de résolution établis. Ce n’est pas le cas des cryptomonnaies stables adossées à des actifs, quelle que soit la qualité de leur conception.
C’est pourquoi les initiatives bancaires les plus crédibles sont aujourd’hui surtout des dépôts jetonisés fonctionnant sur des réseaux privés ou à accès autorisé, et non des instruments de paiement de détail ouverts à tous. Les grands livres bancaires ne sont pas mondiaux et leur règlement n’est pas instantané.
Les dépôts jetonisés évitent aussi un problème structurel qui apparaît sur les marchés des cryptomonnaies stables : la fragmentation. Puisqu’ils constituent des passifs bancaires réglementés et non des jetons émis par des acteurs privés, ils maintiennent une unité de compte unique, ancrée dans le système bancaire, plutôt que de multiplier les instruments concurrents associés à une même monnaie.
Haut de page
Les usages réels de la monnaie jetonisée aujourd’hui
Les cas d’utilisation les plus solides et les plus immédiats des cryptomonnaies stables et des jetons de dépôt sont de nature institutionnelle :
Cas d’utilisation institutionnels à forte valeur
Gestion de la trésorerie et des liquidités : Déplacer des liquidités entre entités juridiques, succursales et régions, 24 heures sur 24, 7 jours sur 7, y compris le soir, les fins de semaine et les jours fériés.
Règlement intrabancaire et entre sociétés affiliées : Prolonger efficacement la journée ouvrable au-delà des heures limites des virements, des transferts électroniques de fonds et des systèmes de règlement brut en temps réel.
Flux transfrontaliers de gros : Réduire le recours aux correspondants bancaires sur certains corridors de paiement.
Mobilité des garanties : Déplacer rapidement de la valeur pour gérer les appels de marge, les risques de règlement et les réserves de liquidité.
Disponibilité accrue du capital : Comme solution de rechange aux comptes préfinancés, ces instruments peuvent libérer des capitaux pour d’autres utilisations et réduire le coût d’opportunité.
Dans ce contexte, les cryptomonnaies stables s’apparentent moins à un réseau de paiement qu’à une infrastructure de trésorerie. Elles raccourcissent les cycles de règlement, réduisent les frictions opérationnelles liées aux fuseaux horaires et aux heures limites et améliorent l’efficacité de la gestion des liquidités. Elles n’éliminent ni le risque de change, ni le risque de financement, ni le risque de crédit : elles en modifient simplement les modalités de gestion.
Pour la plupart des institutions financières réglementées, les dépôts jetonisés constituent une évolution plus naturelle. Ils préservent le cadre juridique et réglementaire de la monnaie bancaire tout en apportant les avantages opérationnels du règlement jetonisé : programmabilité, disponibilité en tout temps et transfert atomique. Toutefois, les dépôts jetonisés peuvent eux aussi créer une certaine fragmentation entre institutions et réseaux.
Haut de page
Les limites des cryptomonnaies stables
Le rôle caché de la rampe de sortie
Le problème de la rampe de sortie
- Nécessite des liquidités préfinancées;
- Introduit une exposition au risque de crédit;
- Crée des écarts de financement.
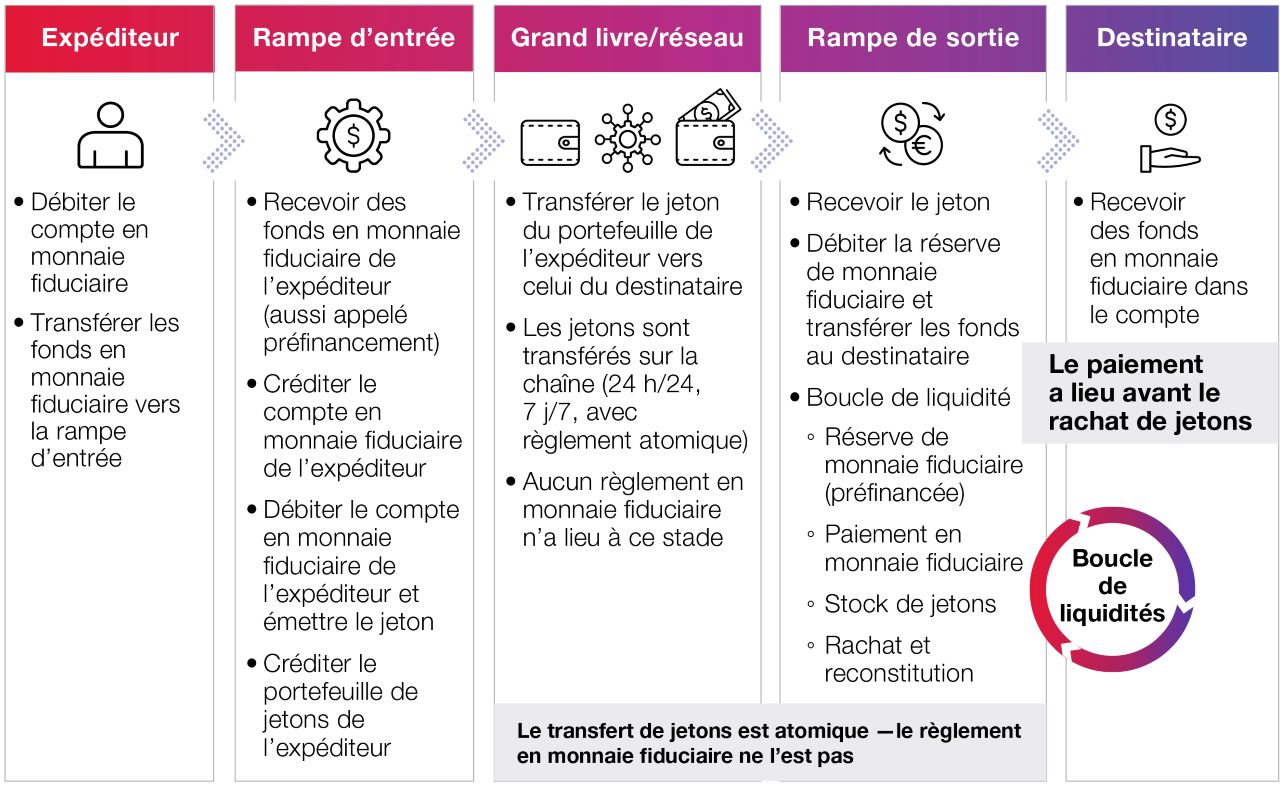
La rampe de sortie est l’un des éléments les plus souvent négligés dans les paiements en cryptomonnaies stables. Le transfert de jetons sur une chaîne de blocs peut être quasi instantané et atomique, mais leur conversion en monnaie fiduciaire ne l’est pas. Le fournisseur de sortie doit financer le paiement au bénéficiaire en monnaie locale, habituellement au moyen de réserves de liquidités préfinancées ou de facilités de crédit.
En pratique, cela signifie que l’intermédiaire de sortie avance les liquidités avant le règlement. Après avoir reçu les cryptomonnaies stables, il détient un actif numérique alors qu’il a déjà versé les fonds en monnaie fiduciaire. Il en résulte un décalage temporaire de financement qui doit être géré au moyen de stocks de liquidités, de rachats ou de flux compensatoires.
Il en découle une réalité structurelle : les paiements en cryptomonnaies stables ne relèvent pas uniquement d’une innovation en matière de messagerie ou de règlement; ils posent aussi un problème de liquidité et de trésorerie. La partie exécutée sur la chaîne de blocs peut être atomique, mais la partie en monnaie fiduciaire demeure tributaire de la capacité du bilan, des liquidités disponibles sur le marché et des coûts de financement.
Par conséquent, les modèles de paiement utilisant des cryptomonnaies stables ressemblent davantage aux systèmes traditionnels de correspondants bancaires et de compensation des opérations de change qu’à une façon fondamentalement nouvelle de déplacer la monnaie.
Contraintes structurelles sur les paiements
Les cryptomonnaies stables sont souvent présentées comme une solution universelle aux frictions des paiements. En réalité, leurs avantages dépendent du contexte et s’accompagnent de compromis. Plusieurs de ces contraintes découlent directement de la nécessité de gérer les liquidités de sortie, le financement et la conversion entre les systèmes de jetons et ceux de monnaie fiduciaire.
Les rampes d’entrée et de sortie demeurent un goulot d’étranglement : les cryptomonnaies stables doivent toujours être achetées, rachetées et évaluées. Chaque conversion entraîne des coûts, des écarts de prix et une dépendance opérationnelle.
Les frictions liées au change ne disparaissent pas : elles sont reportées plutôt qu’éliminées.
Les structures de coûts sont opaques : les frais de transaction, les écarts de marché, les coûts de portefeuilles et de conservation et les primes d’exécution réduisent rapidement les gains d’efficacité théoriques.
La confiance ne s’étend pas automatiquement : une adoption à grande échelle exige de la confiance envers le rachat, la liquidité, la gouvernance et la sécurité juridique, autant de domaines dans lesquels la fragmentation nuit au développement.
Ces contraintes sont gérables pour les banques et les grandes entreprises qui disposent déjà de fonctions de trésorerie, de crédit et de gestion des liquidités. Elles sont nettement plus difficiles à surmonter dans les paiements de détail, où la simplicité, la transparence et l’accessibilité universelle sont essentielles.
Cette réalité est souvent masquée par les schémas simplifiés de « sandwich de cryptomonnaies stables », où le déplacement des jetons semble atomique, alors que le règlement en monnaie fiduciaire et le financement des liquidités demeurent à l’extérieur de la chaîne de blocs.
Haut de page
Cryptomonnaies stables : des réseaux de paiement aux systèmes de liquidité
Pourquoi les cryptomonnaies stables sont peu adaptées aux paiements de détail aujourd’hui
Les paiements de détail sont efficaces lorsqu’ils sont universels, invisibles, peu coûteux et fiables. Aujourd’hui, les cryptomonnaies stables ne répondent pas à ces quatre critères dans les paiements de détail.
Les consommateurs tolèrent difficilement :
- La gestion des portefeuilles et des clés;
- La volatilité des prix;
- Les transactions irréversibles;
- Les structures de frais complexes ou opaques.
C’est également pourquoi le Bitcoin et les autres actifs numériques demeurent des instruments de paiement marginaux. Les frictions sont tout simplement trop importantes et la proposition de valeur trop faible comparativement aux cartes, aux paiements instantanés et aux transferts de compte à compte.
Là où les cryptomonnaies stables offrent un avantage
Les cryptomonnaies stables offrent néanmoins une valeur dans des situations précises, notamment lorsque les infrastructures bancaires traditionnelles sont limitées, fragmentées ou inaccessibles.
Dans ces environnements, elles peuvent fournir un autre moyen de détenir et de transférer de la valeur à l’extérieur des systèmes financiers conventionnels. Cela peut simplifier certains transferts transfrontaliers ou réduire le recours aux intermédiaires dans des corridors particuliers.
Toutefois, ces utilisations dépendent fortement du contexte et ne peuvent être directement transposées à une adoption généralisée des paiements. Même dans ces situations, les fonds doivent ultimement être reconvertis en monnaie locale pour servir aux transactions quotidiennes. Les mêmes dépendances aux rampes de sortie, besoins en liquidités et structures de coûts réapparaissent donc.
Ainsi, les cryptomonnaies stables sont surtout efficaces dans des environnements contrôlés ou spécialisés, plutôt que comme réseau de paiement à vocation générale. Leurs caractéristiques conviennent davantage aux activités de trésorerie et de règlement qu’aux paiements de détail, ce qui laisse penser que leur évolution la plus prometteuse se produira au sein des systèmes financiers réglementés, notamment grâce aux dépôts jetonisés.
Haut de page
La prochaine ère de l’arbitrage : leçons des transactions à haute fréquence
À mesure que de nouvelles cryptomonnaies stables apparaîtront, les marchés feront ce qu’ils ont toujours fait : exploiter les différences. Même si ces cryptomonnaies sont censées maintenir une parité de un pour un, des écarts et des différences se manifesteront entre les nombreux jetons émis par les banques et les entreprises.
Il faut s’attendre à ce que les investisseurs et intervenants les plus sophistiqués exploitent les différences liées :
- À la stabilité de la parité et à ses écarts;
- À la rapidité et à la certitude du rachat;
- À la qualité de crédit et à la solvabilité des émetteurs;
- À la congestion des chaînes de blocs et aux délais de règlement;
- Aux déséquilibres entre l’offre et la demande au sein des réseaux fermés.
Ce phénomène n’a rien de nouveau. Il ressemble étroitement aux stratégies de négociation à haute fréquence du début des années 2000, lorsque de minuscules écarts de temps, de prix et d’infrastructure devenaient des occasions de profit. Les cryptomonnaies stables créeront des écarts similaires, que les négociateurs ne manqueront pas d’exploiter.
L’apparition de plusieurs cryptomonnaies stables liées à une même monnaie fiduciaire fragmente aussi les liquidités entre les émetteurs, les réseaux et les mécanismes de rachat. En pratique, elle crée des marchés parallèles pour des unités de valeur théoriquement identiques. Les différences en matière de confiance, de rapidité de rachat et de profondeur de marché favorisent inévitablement l’arbitrage et la spéculation, plutôt que l’efficacité des paiements.
Répercussions pour les banques, les entreprises et les banques centrales
Si les cryptomonnaies stables émises par des acteurs privés introduisent des risques de fragmentation, de crédit et d’arbitrage, une question plus large se pose : la couche de règlement devrait-elle demeurer ancrée dans la monnaie souveraine?
Une autre voie, à la fois intéressante et pragmatique, se dessine au niveau des infrastructures souveraines, sans dépendre des cryptomonnaies stables émises par des acteurs privés.
Une solution prometteuse consisterait à utiliser des jetons monétaires émis par les banques centrales, conçus expressément pour la compensation et le règlement transfrontaliers entre autorités monétaires de confiance. Dans le contexte nord-américain, cela pourrait prendre la forme d’un jeton de règlement en dollars canadiens émis par la Banque du Canada et d’un jeton de règlement en dollars américains émis par la Réserve fédérale, utilisés exclusivement pour la compensation et le règlement entre banques centrales et systèmes de paiement.
Une couche de règlement fondée sur la monnaie de banque centrale permettrait également d’éviter la fragmentation des liquidités causée par la concurrence entre plusieurs cryptomonnaies stables privées censées représenter la même devise. Plutôt que de chercher à créer un réseau mondial unique, ces jetons monétaires pourraient servir de ponts entre les réseaux nationaux de paiements en temps réel.
En pratique, cela pourrait consister à relier le système canadien de paiement en temps réel (RTR) à l’infrastructure FedNow. Le règlement entre les systèmes s’effectuerait au niveau des banques centrales, en monnaie de banque centrale, tandis que les systèmes nationaux continueraient de servir les utilisateurs finaux comme ils le font actuellement. Cette approche éliminerait la nécessité de comptes Nostro/Vostro au niveau des banques commerciales et faciliterait le règlement en temps réel, une des fonctions fondamentales des réseaux en temps réel qui reste difficile à mettre en œuvre dans un contexte transfrontalier. L’échange de messages de paiement en temps réel est relativement simple, mais le règlement en temps réel demeure beaucoup plus complexe en raison des exigences de conversion des devises et de la nécessité de disposer de liquidités ou de garanties pour soutenir les opérations.
Ce modèle préserverait la souveraineté monétaire, éviterait d’introduire de nouveaux risques de crédit privés et tirerait parti des cadres de confiance existants. Il concentrerait également l’innovation là où elle apporte le plus de valeur : la compensation de gros, la gestion des liquidités et le caractère définitif des règlements transfrontaliers.
Dans cette approche, la jetonisation ne vise pas à remplacer la monnaie, mais à moderniser la manière dont les banques centrales et les systèmes de paiement interagissent au-delà des frontières. Pour les banques et les entreprises, les cryptomonnaies stables et les dépôts jetonisés doivent être considérés comme des améliorations de l’infrastructure, et non comme des révolutions monétaires. Ils peuvent offrir des gains importants en matière d’efficacité des liquidités, de résilience opérationnelle et de rapidité de règlement, dans des environnements contrôlés.
Pour les banques centrales, la conclusion est claire : l’innovation au niveau des opérations de gros peut produire de véritables avantages sans remplacer la monnaie, ébranler la confiance ou exposer inutilement les consommateurs à de nouveaux risques.
Conclusion
Les cryptomonnaies stables ne sont ni une menace ni une panacée. Elles constituent un outil spécialisé dont la valeur dépend du contexte. Bien utilisées, elles peuvent répondre à des besoins institutionnels précis. Utilisées sans précaution, elles introduisent de nouvelles formes de risque, d’arbitrage et de fragmentation.
En pratique, bon nombre des avantages attribués aux cryptomonnaies stables pourraient finalement être obtenus grâce à des dépôts jetonisés exploités au sein d’institutions financières réglementées.
L’avenir des paiements ne dépendra pas uniquement des jetons. Il reposera sur la confiance, la gouvernance, l’interopérabilité et les réalités économiques fondamentales… comme cela a toujours été le cas.
__________________________
Sources 1,2Stablecoins draw attention but are still a tiny market | American Banker
Haut de page